




O seguro para bike pode ajudar a proteger um bem de valor relevante que circula pelas ruas e fica exposto a imprevistos diários. Com o crescimento do uso de bicicletas elétricas nas cidades, também aumenta o interesse e a importância desse tipo de proteção.
Dependendo do plano contratado, o seguro pode cobrir roubo, furto qualificado, danos à bicicleta, danos elétricos, responsabilidade civil, acidentes pessoais e acessórios. Mas cada apólice (contrato) tem regras próprias com coberturas, limites, franquias e exclusões variando conforme a seguradora.
Neste guia, veja como funciona o seguro para bicicleta elétrica e o que avaliar antes de contratar.
O que é sinistro e como funciona o seguro de bike?
Sinistro é uma ocorrência prevista na apólice (contrato) que pode levar ao acionamento do seguro, como um roubo ou um dano coberto à bicicleta.
O seguro para bicicleta elétrica funciona de forma parecida com o de automóvel: você contrata uma apólice com coberturas definidas, paga um valor chamado prêmio e, em caso de sinistro coberto, aciona a seguradora. Dependendo do contrato, também pode ser necessário pagar uma franquia. Logo abaixo explicamos como as franquias funcionam.
O preço e as condições da apólice podem depender do modelo, do valor da bicicleta, do local de uso e das proteções escolhidas. Na contratação, a seguradora pode pedir informações e documentos para identificar e avaliar o equipamento, como:
- Marca e modelo;
- Número de série ou de quadro;
- Nota fiscal e valor de compra;
- Características técnicas, como motor e bateria;
- Fotos da bicicleta e dos acessórios que deseja incluir.
Guarde a nota fiscal, registre o número de série e mantenha uma cópia da apólice em local acessível, pois esses documentos podem ser solicitados na análise de uma ocorrência. Também vale conferir como a seguradora define o valor da bicicleta e quais comprovantes aceita, especialmente se o equipamento for usado.
Na apólice, verifique o valor segurado, as coberturas, os limites de indenização, as exclusões e a franquia antes de assinar. Se ocorrer um sinistro siga o procedimento e os prazos indicados no contrato. A seguradora poderá solicitar documentos, fotos, boletim de ocorrência ou outras informações para analisar o pedido.
O que costuma estar coberto no seguro para bicicleta?
Um seguro para bicicleta elétrica pode oferecer diferentes proteções, conforme a seguradora e o plano contratado. Entre as coberturas mais comuns estão:
- Roubo e furto qualificado: podem cobrir a subtração da bicicleta em situações definidas na apólice. A cobertura para furto simples, sem sinais de arrombamento ou violência, pode não estar incluída.
- Danos à bicicleta: pode contemplar danos acidentais durante o uso ou o transporte, de acordo com os limites e as condições do plano.
- Danos elétricos: pode ajudar a cobrir danos em componentes elétricos, mas é importante verificar quais peças estão incluídas e quais situações são aceitas.
- Responsabilidade civil: pode cobrir danos causados a terceiros, até o limite contratado. Confira se a cobertura contempla danos materiais, corporais ou ambos.
- Acidentes pessoais: alguns planos oferecem proteção para o ciclista em caso de acidente. Leia as condições para entender quais despesas ou situações estão incluídas.
- Acessórios: bagageiros, cestos, capacetes ou outros itens podem ser incluídos na apólice, mas nem sempre fazem parte da cobertura básica.
Antes de fechar o contrato, confirme se a seguradora aceita o modelo da sua bicicleta elétrica, pois algumas apólices podem ter restrições de potência, presença de acelerador, idade ou valor do equipamento. Pergunte também se é preciso informar acessórios, modificações ou equipamentos instalados depois da compra.
Franquia: o que costuma ficar de fora na apólice
A franquia é a parte do prejuízo que fica sob sua responsabilidade quando você aciona uma cobertura. Por exemplo, em um dano de R$ 2.000 e uma franquia de 10%, você paga R$ 200 e a seguradora analisa o restante de acordo com as regras da apólice. O percentual, a base de cálculo e as condições variam entre contratos.
A franquia pode ser definida como um percentual ou um valor fixo. Verifique se ela se aplica a todas as coberturas e se há valores de franquias diferentes para roubo, danos ou outros tipos de sinistro. Também confira o que acontece quando o custo do reparo é menor do que a franquia, pois, nesse caso, talvez não seja possível receber indenização.
Entre as exclusões que podem aparecer em um seguro de bike e afetar a cobertura estão:
- Furto simples;
- Participação em competições não declarada;
- Modificações feitas na bicicleta sem comunicação à seguradora;
- Desgaste natural.
Leia as condições gerais antes da contratação, com atenção especial às exclusões, aos limites de indenização e aos procedimentos para comunicar um sinistro. Se algum termo não estiver claro, peça uma explicação à seguradora ou ao corretor antes de assinar.
Quem trabalha pedalando: proteção e alternativas
Se você usa a bicicleta elétrica como ferramenta de trabalho, informe isso na contratação. O uso profissional pode receber tratamento diferente do uso pessoal, e nem todo plano oferece as mesmas condições para quem faz entregas. O uso não declarado pode afetar a análise de um pedido de indenização posterior.
Outra possibilidade é o aluguel de bike elétrica para entregador, que pode incluir manutenção no contrato. Antes de escolher essa alternativa, compare as condições para danos, franquia, limites de uso, manutenção e encerramento do contrato. Verifique também quem paga por reparos em caso de acidente ou uso inadequado e se há cobrança por avarias quando a bicicleta é devolvida.
As condições variam conforme o fornecedor, portanto, reforçamos que leia o contrato e avalie o custo total, a duração do aluguel, a disponibilidade de uma bicicleta substituta durante a manutenção e as responsabilidades de cada parte. Assim, você compara a locação com a compra e com a contratação de um seguro sem presumir que uma opção oferece a mesma proteção da outra.
Proteger começa antes do seguro: a Bike Ella
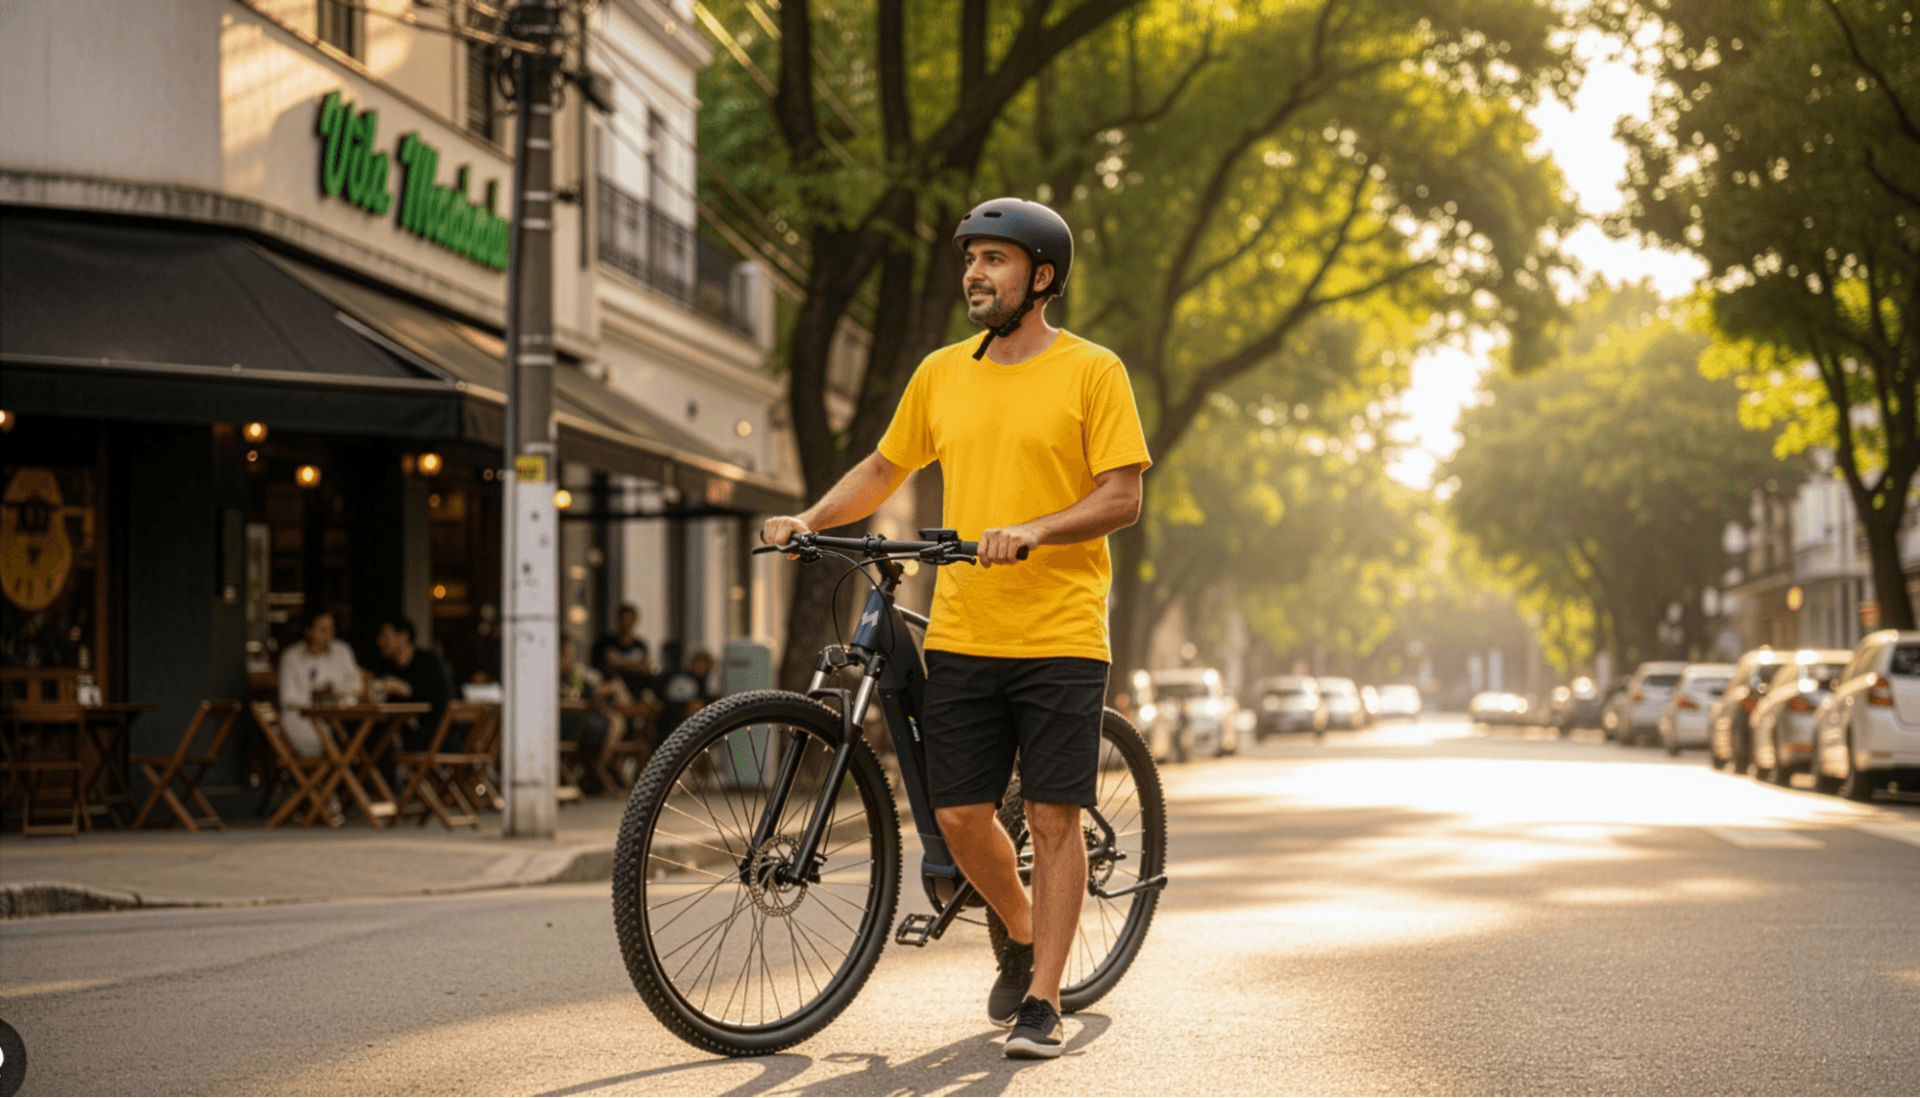
A proteção começa antes mesmo de acionar um seguro. Use um cadeado adequado, guarde a bicicleta em local seguro, registre o número de série e mantenha a manutenção em dia. Esses cuidados ajudam a reduzir riscos e podem facilitar a identificação do equipamento. Confira também se a apólice exige medidas específicas de segurança, como o uso de cadeado ou o armazenamento em determinado local.
A linha de bicicletas elétricas Ella, da Moura, sai de fábrica com garantia de fábrica de 12 meses e opção de contratar o seguro Santuu, com condições diferenciadas de preço e cobertura contra roubo, furto e danos. Antes de contar com uma proteção específica, confira quais eventos estão cobertos, os limites de indenização, a franquia e as exclusões aplicáveis ao seu modelo no site oficial da Santuu.
Perguntas frequentes sobre seguro de bicicleta elétrica
Vale a pena fazer seguro de bicicleta elétrica?
Sim. A cobertura depende do valor da bicicleta, da frequência de uso e da exposição a riscos, como roubo ou danos durante os trajetos. Para avaliar o custo-benefício, compare o custo anual da apólice com o valor do equipamento e confira limites, franquias e exclusões.
O seguro cobre roubo da bateria?
Depende da apólice. Alguns planos consideram a bateria parte da bicicleta; outros podem tratá-la como acessório ou impor condições específicas. Confirme por escrito se a bateria está coberta, em quais situações e se existe um limite de indenização.
Seguro residencial cobre bicicleta?
Algumas apólices residenciais podem cobrir bens dentro do imóvel, mas aplicam limites e condições próprios. E isso não significa que a bicicleta estará protegida quando estiver na rua. Consulte as condições do seu seguro residencial e confirme se há cobertura para bicicleta, onde ela vale e quais situações estão incluídas.
Entenda a apólice antes de contratar
A escolha do seguro para bicicleta elétrica depende do valor da e-bike, da forma como você usa o equipamento e dos riscos a que ele está exposto. Compare coberturas, limites e franquias, mas leia também as exclusões, pois é ali que você descobre em quais situações o seguro pode não se aplicar.
Antes de assinar, confira também quais documentos são necessários para acionar a cobertura, como comunicar uma ocorrência e quais prazos devem ser respeitados. Uma apólice adequada é aquela cujas condições você conhece e que atende ao seu uso, sem deixar dúvidas sobre o que está protegido.
Pensando em investir em uma bike elétrica para o dia a dia? Conheça os modelos Bike Ella.
Notícias Relacionadas
Carregando...
